
Análisis y opinión · Contenido editorial
¿Quién paga la cárcel y cuánto puede recuperarse?
El gasto penitenciario, la reparación a las víctimas y el aporte al Estado son cuentas distintas. Qué sabemos del INPE, qué falta verificar y cómo explorar escenarios sin confundirlos con resultados reales.
Análisis y opinión · fuentes revisadas el 18/10/2026. Una cuenta documentada, una recaudación pendiente de verificar y una propuesta editorial. No presentamos una medición de autofinanciamiento.
La cárcel tiene una cuenta que la sociedad financia. El trabajo penitenciario puede generar ingresos, pero anunciar ventas o talleres no responde cuánto recibe efectivamente el Estado, cuánto llega a las víctimas ni cuánto cuesta producir ese resultado.
Para evaluar su sostenibilidad necesitamos separar tres preguntas: ¿cuánto cuesta custodiar?, ¿cuánto se recupera y para quién?, ¿qué resultado adicional consigue cada programa? Esta nota examina esas cuentas; no evalúa políticas de expulsión.
Entonces, ¿quién paga las cuentas?
Las financiamos colectivamente mediante impuestos y otros recursos públicos. No todos aportamos lo mismo ni de la misma manera.
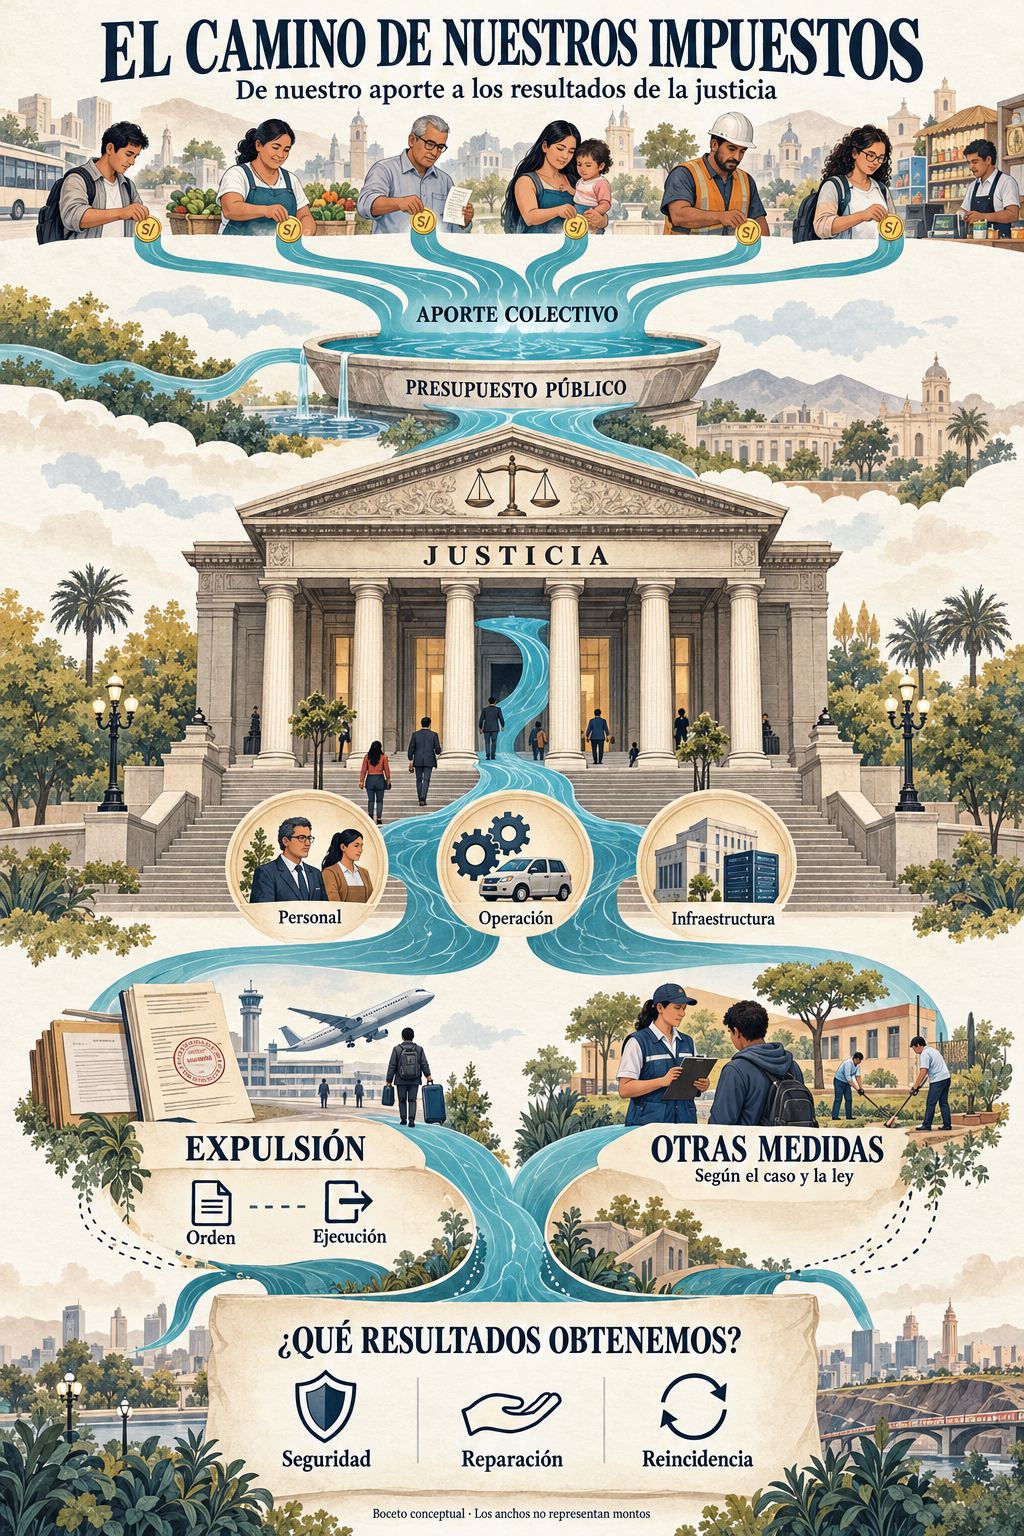
¿En qué se gasta el dinero?
Devengado es una obligación de pago reconocida, no necesariamente dinero ya pagado. No contamos aquí con un desglose comparable por rubro.
Estas categorías orientan la lectura: pueden solaparse y no representan porciones del presupuesto.
Fuente: evaluación institucional INPE 2025, tabla 2, p. 7 del PDF ↗ MEF: etapas de ejecución del gasto ↗¿Cuánto vuelve al Estado y cuánto a las víctimas?
Son cuentas distintas. El artículo 14 del DL 1343, en su texto publicado en 2017, prevé esta distribución del ingreso laboral:
| Destino | Porcentaje |
|---|---|
| Persona, familia y ahorro | 70% |
| Reparación civil | 20% |
| Actividades productivas INPE | 10% |
Reparación a víctimas ≠ ingreso estatal. Un porcentaje previsto no demuestra cuánto se cobró.
Condiciones de esta referencia normativa
El 20% se refiere a reparación civil impuesta en sentencia condenatoria. El 70% admite la excepción de pensión alimenticia judicial. El numeral 14.2 remite al reglamento para reparación ya pagada y cadena perpetua, entre otros aspectos. No debe aplicarse esta tabla como regla idéntica para todos los casos ni como verificación de la normativa vigente.
La recaudación laboral nacional de 2025 no está verificada en esta investigación. Por eso no calculamos qué parte del gasto cubrió realmente. Falta de información no significa recaudación cero.
¿Qué aporte producirían estos supuestos?
Escenario ilustrativo, no recaudación real. La idea de «sensor virtual» se usa aquí solo como modelo de escenario: no está calibrado ni validado con cobros observados. La comparación con todo el gasto INPE muestra escala, no rentabilidad. No se guarda ningún cambio en el artículo.
Misma escala de anchura. Son magnitudes comparadas, no una partición del presupuesto ni un circuito de reinversión.
¿Cuánto cuesta generar ese aporte?
Costos anuales adicionales atribuibles al programa. Vacío significa desconocido; no se asume cero. Incluye supervisión, seguridad y administración en el rubro correspondiente.
No se añaden otra vez al gasto INPE. No incluye reparación a víctimas ni beneficios sociales y no mide el ahorro causal del programa.
Cómo se calcula y cómo leerlo
Trabajadores × ingreso mensual × 12 × aporte × cobro efectivo. Aporte relativo = recaudación simulada ÷ gasto del mismo año. Los valores iniciales de trabajadores, ingresos y cobro son ilustrativos. No hay un intervalo de confianza validado. Si el aporte supera el gasto, se conserva el porcentaje numérico aunque la barra se limite a 100%.
¿Qué significa que el sistema sea sostenible?
No basta con recuperar dinero. En esta propuesta, sostenibilidad significa financiar condiciones básicas de custodia, exigir resultados verificables y evaluar si cada programa adicional justifica sus recursos. No damos por demostrado que las personas presas puedan cubrir todo el costo de su estancia.
Hay que distinguir ventas, ingreso laboral, aporte efectivamente cobrado y aporte menos costos adicionales. Tampoco se puede sumar la reparación recibida por una víctima como si fuera ingreso del Estado.
Reparar más daño, sin esconder el costo
Editorial Central propone priorizar la reparación efectiva y exigir que el trabajo y la formación penitenciaria demuestren su contribución. No se trata de esperar a que alguien pague para recién capacitarlo: la formación puede ser un medio para generar esa capacidad.
- Contar todo el costo adicional: instructores, materiales, instalaciones, custodia, administración y evaluación, sin duplicar partidas.
- Controlar riesgos concretos: participantes, herramientas, equipos e información requieren una evaluación proporcionada. Ocupar una mente no garantiza un cambio de conducta, ni aprender implica necesariamente mayor peligrosidad.
- Medir resultados separados: reparación pagada, aporte fiscal menos costos y, con una comparación adecuada, empleo y reincidencia.
Un programa debe tener presupuesto, plazo y criterios para ampliarlo, rediseñarlo o suspenderlo. Recaudar más no demuestra por sí solo una mejor justicia; gastar menos tampoco demuestra mayor eficiencia.
UNODC: guía sobre programas de rehabilitación penitenciaria ↗Qué sabemos y qué falta medir
Tenemos una referencia de gasto institucional, no una cuenta completa del programa. El simulador compara escalas hipotéticas: no demuestra rentabilidad, ahorro ni autofinanciamiento real.
Alcance de las fuentes y del cálculo
- El gasto INPE corresponde a 2025. Trabajadores, ingresos y cobro del simulador son supuestos, no registros observados. Los costos vacíos siguen siendo desconocidos.
- El antecedente INPE de S/12.854.158,29 por trabajo penitenciario hasta noviembre de 2019 no se mezcla con el gasto de 2025 ni se atribuye exclusivamente al aporte del 10%.
- La síntesis de RAND de 2013 sobre educación penitenciaria en Estados Unidos incluye un análisis de costos para un grupo hipotético con horizonte de tres años. No mide ahorro fiscal peruano ni garantiza resultados para cualquier curso.
- El aporte menos costos adicionales no es un retorno social completo. La reincidencia evitada requiere evaluación; no se convierte automáticamente en ahorro inmediato igual al costo promedio de una plaza.
La cuenta que debemos exigir
La pregunta no es solo cuánto producen las cárceles, sino cuánto llega a cada destino, cuánto cuesta conseguirlo y qué resultados adicionales obtiene la sociedad. Publicar esas cuentas permitiría discutir prioridades con evidencia. Hoy, afirmar que el trabajo penitenciario cubre —o podría cubrir por completo— el gasto sería ir más lejos de lo que sabemos.
Conversación en Telegram
Comparte información útil y conversa con la comunidad sobre este caso.